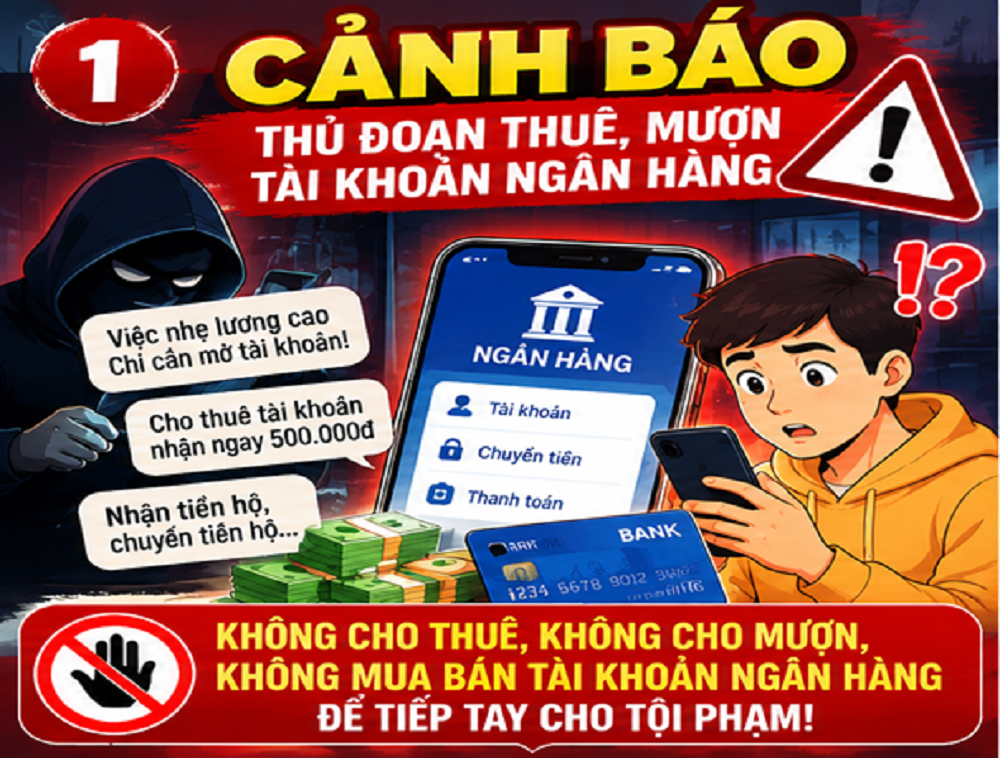
Ảnh minh họa 1. Cảnh giác với thủ đoạn dụ dỗ thuê, mượn, mua bán tài khoản thanh toán ngân hàng
Điển hình, ngày 22/9/2026, Phòng An ninh kinh tế Công an tỉnh Lâm Đồng đã tham mưu Giám đốc Công an tỉnh ban hành quyết định xử phạt vi phạm hành chính đối với 01 cá nhân về hành vi cho thuê 04 tài khoản thanh toán, với số tiền 42,5 triệu đồng; đồng thời áp dụng biện pháp khắc phục hậu quả, buộc nộp lại ngân sách nhà nước 20 triệu đồng thu lợi bất hợp pháp từ hành vi vi phạm.
Trước đó, ngày 28/8/2026, Phòng An ninh kinh tế Công an tỉnh Lâm Đồng cũng đã tham mưu Giám đốc Công an tỉnh ban hành quyết định xử phạt vi phạm hành chính đối với 01 cá nhân về hành vi cho mượn 01 tài khoản thanh toán, với số tiền 42,5 triệu đồng.
Nhiều người vẫn cho rằng việc cho người quen, bạn bè mượn tài khoản ngân hàng hoặc bán tài khoản với giá từ vài trăm nghìn đến vài triệu đồng là chuyện bình thường, không gây ảnh hưởng. Tuy nhiên, hành vi này tiềm ẩn nhiều nguy cơ và có thể dẫn đến những hậu quả pháp lý nghiêm trọng.
1. Nguy cơ tiếp tay cho tội phạm
Tài khoản ngân hàng cho mượn, cho thuê có thể bị các đối tượng lợi dụng để nhận, chuyển tiền có nguồn gốc bất hợp pháp từ các hoạt động lừa đảo như giả mạo tuyển dụng, bán hàng trực tuyến, lừa đảo đầu tư tài chính, rửa tiền hoặc đánh bạc trực tuyến. Khi cơ quan chức năng tiến hành điều tra, xác minh các giao dịch có dấu hiệu vi phạm pháp luật, chủ tài khoản có thể phải làm việc với cơ quan chức năng để làm rõ các nội dung liên quan.
2. Có thể bị xử phạt hành chính với số tiền lớn
Theo Nghị định số 340/2025/NĐ-CP ngày 25/12/2025 của Chính phủ quy định xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng, có hiệu lực từ ngày 09/02/2026, tại điểm a khoản 5 và điểm b khoản 6 Điều 30 quy định:
- Phạt tiền từ 100.000.000 đồng đến 150.000.000 đồng đối với hành vi mua, bán, thuê, cho thuê, mượn, cho mượn tài khoản thanh toán hoặc mua, bán thông tin tài khoản thanh toán với số lượng từ 01 đến dưới 10 tài khoản thanh toán mà chưa đến mức bị truy cứu trách nhiệm hình sự.
- Phạt tiền từ 150.000.000 đồng đến 200.000.000 đồng đối với hành vi nêu trên khi liên quan đến từ 10 tài khoản thanh toán trở lên mà chưa đến mức bị truy cứu trách nhiệm hình sự.
Các mức phạt trên áp dụng đối với cá nhân; trường hợp tổ chức thực hiện cùng hành vi vi phạm thì mức phạt bằng 02 lần mức phạt đối với cá nhân theo quy định chung của Nghị định.
Việc xác định hành vi, số lượng tài khoản, chủ thể vi phạm, các tình tiết liên quan và biện pháp khắc phục hậu quả phải căn cứ vào hồ sơ, chứng cứ và quy định pháp luật áp dụng tại thời điểm xử lý.
3. Nguy cơ bị xử lý hình sự
Trường hợp tài khoản cho mượn, cho thuê bị sử dụng để thực hiện các hành vi phạm tội như lừa đảo chiếm đoạt tài sản, rửa tiền hoặc các hành vi phạm tội khác, chủ tài khoản có thể bị xem xét trách nhiệm hình sự với vai trò đồng phạm nếu có đủ căn cứ xác định việc tham gia thực hiện tội phạm theo quy định của pháp luật.
Việc cho mượn, cho thuê tài khoản không đồng nghĩa với việc chủ tài khoản đương nhiên là đồng phạm. Trách nhiệm hình sự phải được xác định trên cơ sở hành vi, lỗi, vai trò tham gia và các yếu tố cấu thành tội phạm trong từng trường hợp cụ thể.
4. Rủi ro về tài chính và uy tín cá nhân
Khi tài khoản ngân hàng bị xác định có liên quan đến các giao dịch bất hợp pháp, chủ tài khoản có thể bị áp dụng biện pháp phong tỏa theo quy định của pháp luật. Đồng thời, việc tài khoản bị lợi dụng trong các giao dịch vi phạm có thể ảnh hưởng đến uy tín và phát sinh những rủi ro trong quá trình sử dụng dịch vụ ngân hàng, thực hiện các giao dịch tài chính sau này.
Ngoài ra, nguy cơ phát sinh thông tin bất lợi trong lịch sử tín dụng tại Trung tâm Thông tin tín dụng quốc gia Việt Nam (CIC) cần được xem xét theo từng trường hợp cụ thể, không đồng nghĩa với việc mọi chủ tài khoản cho mượn, cho thuê đều đương nhiên bị ghi nhận nợ xấu.
Trước tình hình trên, Công an tỉnh Lâm Đồng khuyến cáo các tổ chức, cá nhân một số nội dung sau:
1. Tuyệt đối không cho mượn, cho thuê, mua bán hoặc đứng tên hộ tài khoản ngân hàng, ví điện tử như MoMo, ZaloPay, ViettelPay... và thẻ SIM điện thoại chính chủ dưới bất kỳ hình thức nào, kể cả với người quen hoặc khi được hứa hẹn trả tiền.
2. Bảo mật thông tin cá nhân, mã xác thực dùng một lần (OTP), thông tin thẻ ngân hàng. Không cung cấp ảnh chụp căn cước công dân hoặc hình ảnh tài khoản ngân hàng cho người lạ trên mạng xã hội.
3. Chủ động rà soát các tài khoản đang sử dụng. Nếu đang cho người khác mượn hoặc đã bán tài khoản, cần liên hệ ngay với ngân hàng để được hướng dẫn khóa tài khoản, mở tài khoản mới khi cần thiết; đồng thời trình báo sự việc với cơ quan Công an gần nhất để hạn chế những rủi ro pháp lý phát sinh.
4. Nâng cao cảnh giác với những lời mời chào “việc nhẹ, lương cao” hoặc trả tiền công từ vài trăm nghìn đồng mỗi ngày để cho thuê tài khoản ngân hàng. Không vì lợi ích nhỏ trước mắt mà đánh đổi sự an toàn tài chính, uy tín và tương lai của bản thân, gia đình.
Mỗi người dân cần nâng cao ý thức cảnh giác, tích cực tuyên truyền, nói “không” với việc cho mượn, cho thuê tài khoản ngân hàng để bảo vệ bản thân và cộng đồng trước các hành vi lừa đảo trên không gian mạng. Khi phát hiện hành vi mua bán, cho thuê tài khoản có dấu hiệu vi phạm pháp luật, cần thông báo ngay cho cơ quan Công an gần nhất hoặc gửi thông tin qua ứng dụng VNeID để được tiếp nhận, xử lý theo quy định.
Hãy là người sử dụng mạng xã hội thông thái và có trách nhiệm!
Phòng An ninh kinh tế